
L’or n’a jamais autant fait parler de lui. En août 2026, l’once dépasse les 4 500 dollars, soit près de 3 900 euros, après une série de records qui a surpris même les spécialistes. Face à cette envolée, beaucoup d’épargnants se demandent s’il est encore temps d’acheter, sous quelle forme, et surtout si le métal jaune mérite vraiment une place dans leur patrimoine. Voici un tour d’horizon clair de l’intérêt de l’or, de ses risques et des différentes manières d’y investir en 2026.
Pourquoi l’or s’envole en 2026
La hausse de ces derniers mois ne tombe pas du ciel. Elle s’explique d’abord par les achats massifs des banques centrales, qui cherchent à réduire leur dépendance au dollar et accumulent des réserves d’or à un rythme rarement vu. À cela s’ajoute un climat économique incertain : tensions géopolitiques, doutes sur la dette de plusieurs grands États et un dollar affaibli. Quand les investisseurs redoutent l’avenir, ils se tournent vers ce qu’ils considèrent comme sûr, et l’or reste la valeur refuge par excellence depuis des siècles.
Les flux vers les fonds indiciels adossés à l’or ont amplifié le mouvement. Plusieurs grandes banques, dont JP Morgan et Goldman Sachs, tablent sur un cours qui pourrait rester au-dessus de 4 000 dollars l’once en 2026, certains évoquant même la barre des 5 000 dollars. Personne ne peut le garantir, mais la tendance de fond reste orientée à la hausse.
L’or, une valeur refuge qui ne rapporte rien
Le premier intérêt de l’or, c’est la protection. Il ne dépend d’aucune entreprise, d’aucune banque et d’aucun État. En cas de forte inflation ou de crise financière, il a historiquement conservé son pouvoir d’achat, là où la monnaie papier peut se déprécier. C’est aussi un formidable outil de diversification : le cours de l’or évolue souvent à l’inverse des marchés actions, ce qui permet d’amortir les chocs quand la Bourse baisse.
Mais il faut garder la tête froide. L’or ne verse aucun intérêt, aucun dividende, aucun loyer. Un lingot rangé dans un coffre ne produit rien : il ne gagne de la valeur que si son cours monte. Sur de longues périodes, il performe d’ailleurs moins bien que les actions. L’or n’est donc pas un placement fait pour s’enrichir, mais une assurance destinée à protéger une partie de son patrimoine.
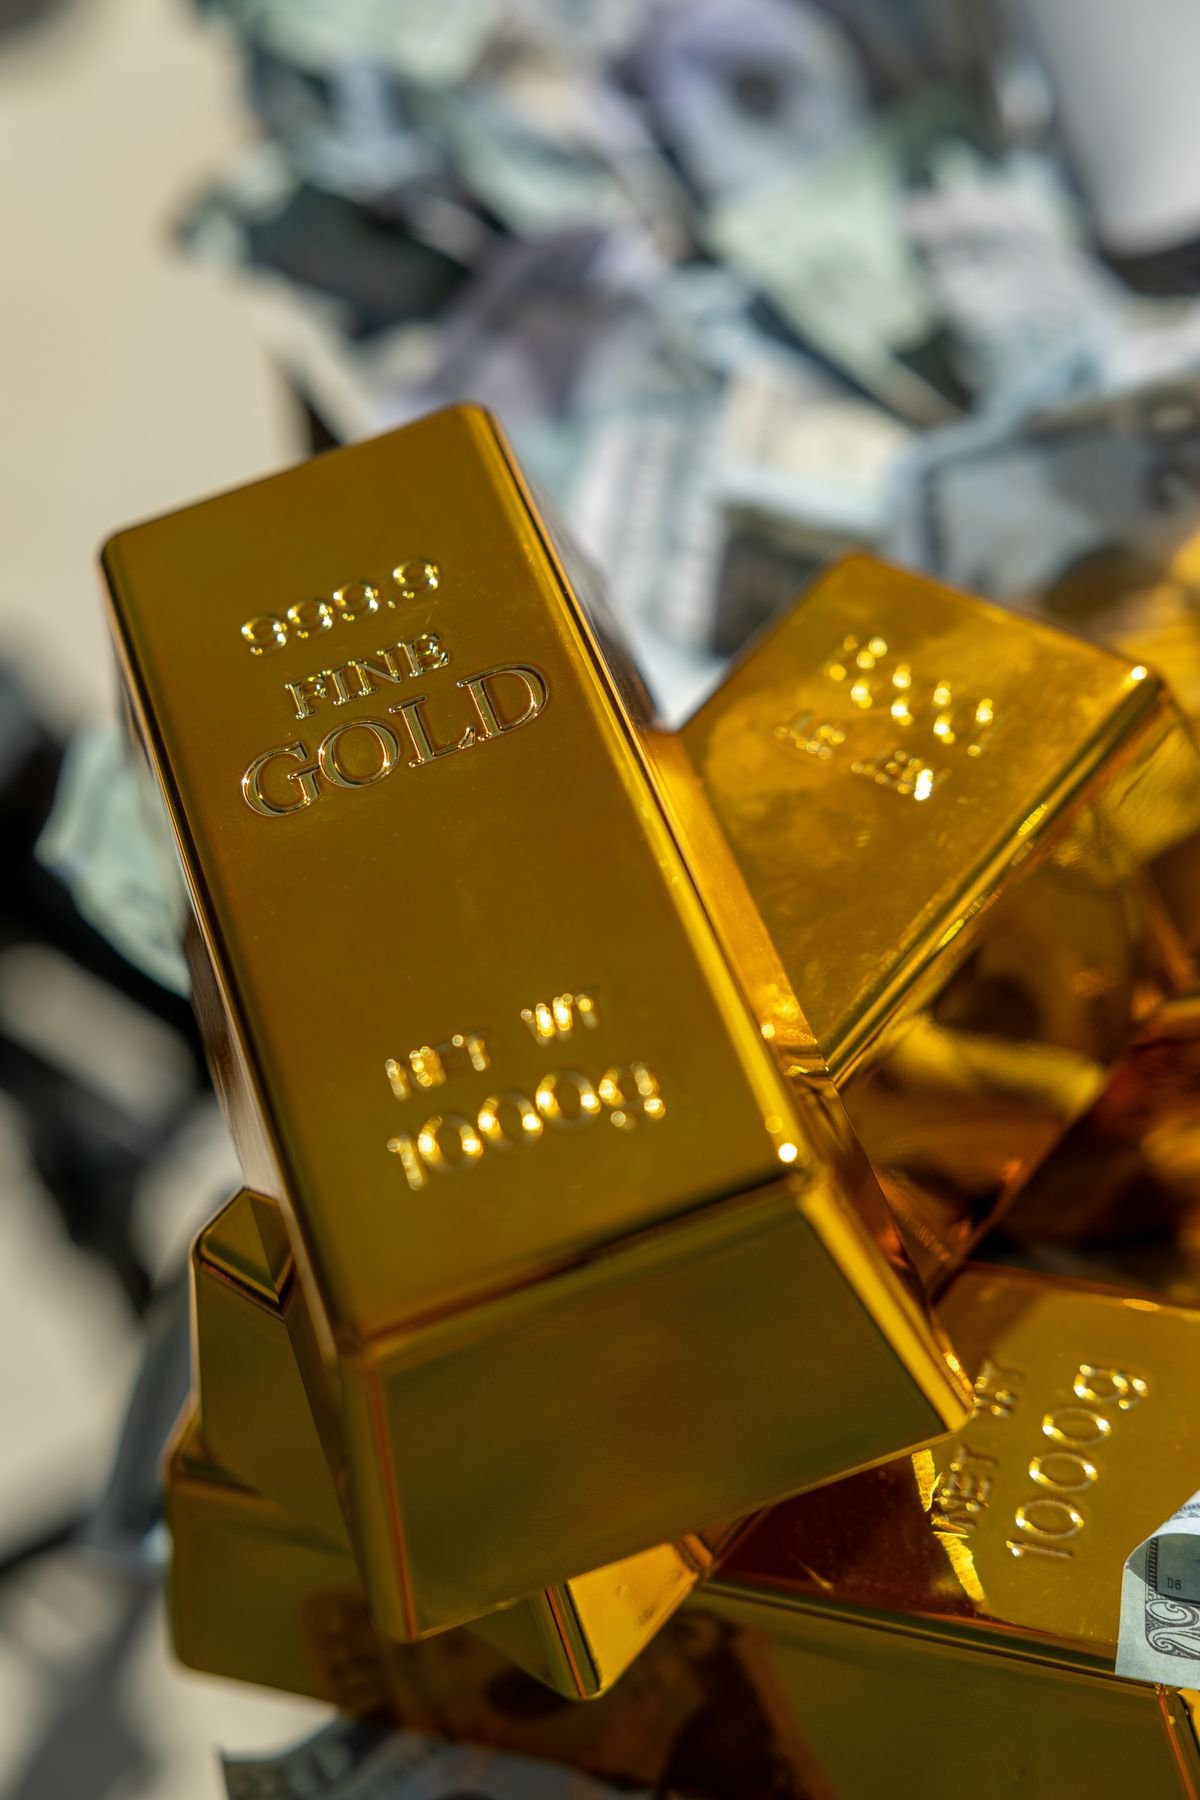
Les différentes façons d’investir dans l’or
On distingue deux grandes familles. La première est l’or physique : les lingots et les pièces que vous détenez réellement. On parle alors d’« or d’investissement », une catégorie officielle qui désigne l’or assez pur pour être considéré comme un placement, et non comme un bijou ou une pièce de collection. C’est cet or qui bénéficie d’une exonération de TVA à l’achat. Pour entrer dans cette catégorie, un lingot doit afficher une pureté d’au moins 995 millièmes et une pièce au moins 900 millièmes. La pureté se mesure en millièmes, c’est-à-dire la quantité d’or pur pour mille : 995 millièmes veut dire 99,5 % d’or pur, le reste étant d’autres métaux ajoutés pour la solidité. En France, les pièces les plus courantes sont le Napoléon 20 francs, le Krugerrand sud-africain et le 50 pesos mexicain.
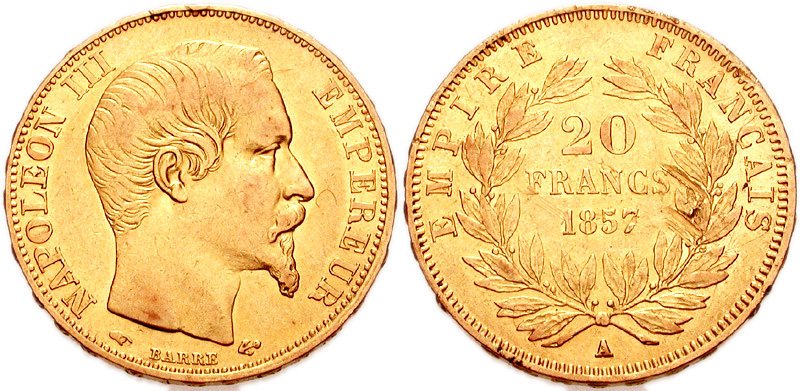
Napoléon 20 francs (France)
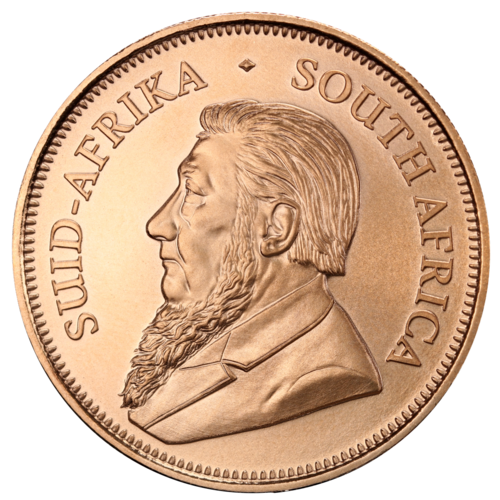
Krugerrand (Afrique du Sud)
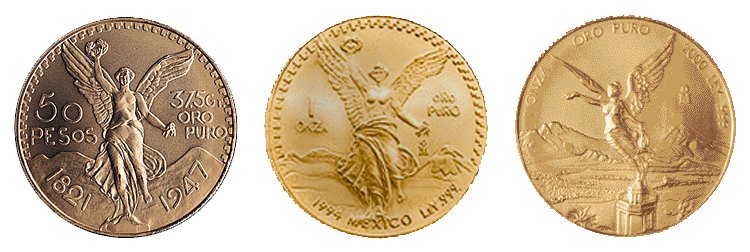
50 pesos mexicain (Centenario)
La seconde famille est l’or « papier ». Il s’agit de produits cotés en Bourse qui suivent le cours du métal sans que vous ayez à le stocker. Les plus connus sont les ETC (Exchange Traded Commodities, des titres cotés en Bourse adossés à de l’or physique), souvent appelés à tort ETF or. Vous pouvez aussi passer par des actions de sociétés minières, plus volatiles car elles dépendent de la santé de l’entreprise, ou loger de l’or papier dans un contrat d’assurance-vie via des unités de compte, ce qui apporte un cadre fiscal plus doux au bout de huit ans.
Or physique ou or papier : le comparatif
| Forme | Ce que c’est | Avantages | Inconvénients |
|---|---|---|---|
| Lingots et pièces | Or que vous détenez vraiment | Tangible, aucune contrepartie, hors système bancaire | Stockage à sécuriser, frais de coffre, revente moins souple |
| ETC or | Produit coté suivant le cours de l’or | Achat et revente immédiats, frais réduits, aucun stockage | Vous ne détenez pas le métal, risque lié à l’émetteur |
| Actions minières | Parts de sociétés qui extraient l’or | Effet de levier potentiel, dividendes possibles | Plus volatiles, dépendent de la gestion de l’entreprise |
| Or en assurance-vie | Or papier en unités de compte | Cadre fiscal avantageux après 8 ans, gestion simple | Frais du contrat, choix d’or parfois limité |
La fiscalité de l’or en France
À la revente, un particulier a le choix entre deux régimes. Par défaut s’applique la taxe forfaitaire sur les métaux précieux, égale à 11,5 % du prix total de vente, prélèvements sociaux compris. Elle est simple, mais elle porte sur toute la somme, même si vous n’avez presque rien gagné.
Si vous conservez la facture d’achat, vous pouvez opter pour le régime de la plus-value réelle. Là, seul le gain est taxé, au taux global de 37,6 % (19 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), mais avec un abattement de 5 % par an à partir de la troisième année de détention. Résultat, au bout de vingt-deux ans, la plus-value est totalement exonérée. Gardez donc précieusement vos factures : elles peuvent faire une vraie différence.
Les risques à connaître avant d’acheter
Le premier risque est la volatilité. Un cours qui a beaucoup monté peut aussi corriger fortement, et acheter au plus haut expose à des mois, voire des années, dans le rouge. L’or se pense sur le long terme, pas pour un coup rapide.
Vient ensuite la question du stockage. Garder des lingots chez soi pose un vrai problème de sécurité, et louer un coffre en banque coûte de 100 à 200 euros par an. Méfiez-vous aussi des arnaques : vendeurs peu clairs, pièces surfacturées, ou promesses de rendement garanti qui n’existent pas avec l’or. Achetez toujours auprès d’un professionnel reconnu et comparez la prime, c’est-à-dire l’écart entre le prix demandé et la valeur réelle du métal.
Quelle place donner à l’or dans son patrimoine
La plupart des professionnels recommandent de limiter l’or à une part mesurée du patrimoine, souvent entre 5 et 10 %. Assez pour protéger l’ensemble en cas de coup dur, pas trop pour ne pas se priver du rendement des autres placements. L’or complète une épargne, il ne la remplace pas. Avant d’acheter, il vaut mieux avoir déjà une épargne de précaution et des placements plus productifs comme l’assurance-vie ou l’immobilier.
Si vous hésitez sur la forme à choisir ou sur le montant à y consacrer, l’avis d’un professionnel évite bien des erreurs. Pour trouver un spécialiste près de chez vous et comparer les profils, parcourez notre annuaire des conseillers en gestion de patrimoine. Vous pouvez aussi décrire votre projet en quelques minutes et être recontacté grâce à notre formulaire de mise en relation gratuit. Un bon réflexe avant de s’engager : vérifier que le conseiller dispose bien d’un numéro SIRET. Les intermédiaires réglementés, comme les conseillers en investissements financiers ou les courtiers, sont en plus inscrits à l’ORIAS, mais tous les conseillers patrimoniaux ne relèvent pas de ce registre, car le conseil pur n’y est pas soumis.
En résumé, l’or reste en 2026 une protection solide pour qui veut sécuriser une partie de son patrimoine, à condition de connaître ses limites. Ce n’est pas un placement miracle, mais un point d’ancrage utile quand tout le reste vacille.
Cet article a une visée informative et ne constitue pas un conseil en investissement personnalisé. Les cours et données fiscales cités correspondent à la situation observée en 2026 et peuvent évoluer. Investir dans l’or comporte un risque de perte en capital.